今年以来,得益于省委省政府“承接产业转移带动经济社会转型和结构升级”等战略举措的深入推进,前三季度河南GDP增速在上年较高基数上仍达到了11.4%的较高水平,各季度经济景气也保持着逐季上升的走势(图1)。当前,我省经济发展面临全球金融市场动荡加剧,经济下行风险明显增大的不利环境,中原经济区建设要素约束趋紧,今后一个时期需求不足矛盾可能上升。未来河南应坚持“以我为主谋发展”的方针,继续推进开放兴省、加大承接产业转移工作力度,为河南经济长期稳健、快速发展持续注入动力。
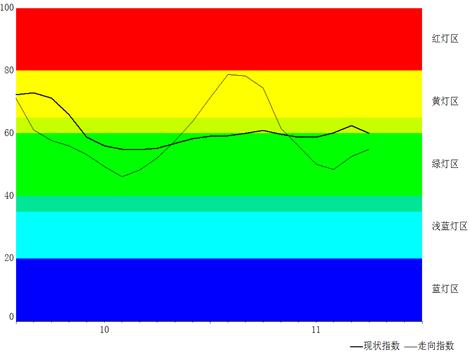
图1 2010~2011年河南省经济运行指数
一、前三季度全省经济持续健康平稳运行
三季度经济景气状况好于去年同期,GDP实现高基数上的快速增长。今年前三季度河南省经济运行指数稳定运行于绿黄灯区交界区域,整体经济状态保持健康平稳。特别是6月份起,各月景气分值都要高出去年同期(图1),充分显示出全省贯彻实施省委省政府各项方针措施的成效。而且,前三季度GDP累计增速也均在去年同期的高基数基础上呈现出逐季加快的良好态势(表1)。
表1 2009~2011年各季度河南GDP累计增速
1季度 | 2季度 | 3季度 | 4季度 | |
2009 | 6.6 | 8.2 | 9.3 | 10.7 |
2010 | 15.7 | 13.5 | 12.3 | 12.2 |
2011 | 10.8 | 11.2 | 11.4 |
工业产出形势良好,投资内生性动力进一步增强,9月份外部需求减弱对产出及投资影响均有所显现。工业方面:截至9月底,全省规模以上工业累计增长19.4%,达到11个月以来的最高增速。但受全国投资持续下滑及前一阶段全国企业补充库存结束的影响,河南规模以上工业增速有所回落,9月增速较上月回落2个百分点,至21.5%。投资方面,前9个月全省固定资产投资同比增长28.9%,其中六大高成长性行业投资增长37.9%,装备制造业投资增长36.7%,分别高于工业投资增速1.8个和0.6个百分点;全省民间投资增长29.7%,高于投资增速0.8个百分点,对投资增长的贡献率也攀升至80.3%的年内高点。投资结构性改善走向不变,内生动力继续增强。同样受全国投资回落影响,9月份河南投资累计增速较上半年回落1.1个百分点。
主要物价指数同比增速有所回落,社会消费景气较上年同期微降。9月份,河南主要物价指数同比增速均进一步回落,其中居民消费价格指数同比增长6.1%,连续第3个月回落;工业品生产者出厂价格总指数、购进价格总指数9月同比增速则连续两个月回落,农业生产资料价格总指数同比增速年内首次回落。但是,以上4个指数月环比增速已分别连续第 4个、第14个、第15个和第9个月为正,通胀风险仍然存在。9月份全省社会消费品零售总额同比增长18.9%,在季节因素作用下较上月提高0.9个百分点。但从全年情况看,2011年各月河南社会消费品零售总额平滑增速除9月份外,均低于2010年同期(表2),河南社会消费发展总体仍然疲弱。
表2 2010、2011年河南社会消费品零售额平滑增长率
年份 | 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | 11月 | 12月 |
2010 | 19.1 | 18.8 | 18.6 | 18.7 | 18.9 | 18.9 | 18.7 | 18.7 | 18.8 | 18.8 | 18.1 | 17.1 |
2011 | 16.6 | 17.3 | 18.0 | 18.5 | 18.4 | 18.5 | 18.1 | 18.3 | 19.4 |
二、中短期内,我省工业生产面临新一轮需求冲击
全球经济面临新一轮困难,市场再次忧虑经济复苏前景。近期数据显示,欧美经济复苏再次放慢。美国长期0利率背景下的最新扭曲操作并未如愿推动企业再生产投资增长,以及希腊违约风险处理步履维艰,进一步加重了市场对美国出台第三轮量化宽松政策及欧债危机恶化的担心,导致了市场对经济复苏前景的严重忧虑,欧美等主要发达经济体企业及居民生产、消费行为更趋保守。
中国内外需在全球贸易走低冲击下回落,全国工业生产和固定资产投资面临新的需求压力。10月初,中国物流和采购联合会公布的9月PMI指数(下称中国PMI指数)为 51.2%,虽较 8月上升 0.3个百分点,但远小于过去 6年中9月较 8月平均上涨 2.3个百分点的水平(除 2009年的回升幅度与今年相同以外,其余年份均有 2 个百分点以上的显著上升),提示我国制造业可能受到内外需收缩影响,而10月中旬公布的外贸数据证实了这一情况。
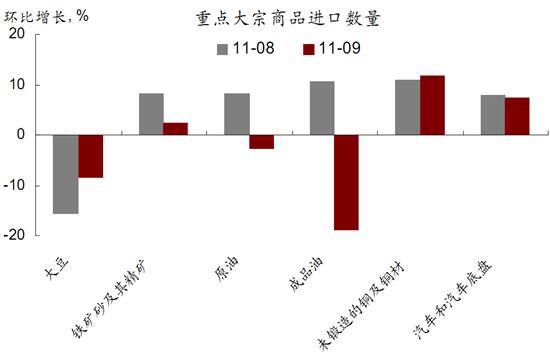
图2 9月份全国重点大宗商品进口回落
(资料来源:海关统计、CEIC、中金公司研究部)
9月份全国出口同比增长 17.1%,进口增长20.9%,分别较8月回落7.4个和9.3个百分点。值得注意的是,除对欧美日等发达经济体出口继续下降外,9月中国对俄罗斯、巴西和印度的出口同比增速分别下降 19.3、20.8和 15.6个百分点,中国外部需求有全面收缩迹象;而重点进口大宗商品(原油、成品油、铁矿砂、大豆、汽车、铜)9 月份进口数量增幅大都比 8月份下降也表明(图2),我国内需也出现收缩迹象。如此,主动“刹车”背景下,本已减速的全国工业生产及固定资产投资,又将面临新的下行压力。
全国投资及企业原材料库存的持续回落,将持续影响我省工业生产。长期以来,河南偏重的产业结构,导致了我省工业生产对全国固定资产投资的较强依赖性,全国投资的周期性波动往往领先于我省工业生产的波动。从2003年(当年河南GDP年增速重回10%以上)至本轮危机前的2007年,全国城镇投资同河南规模以上工业月度平滑增长率间最大时差相关系数为领先10个月的0.628;危机出现的2008年至今,两者最大时差相关系数为领先8个月的0.301,最近一次两者的峰值点相差9个月(2010年11月至2011年8月,图3),这说明危机之后两者的领先滞后关系基本保持不变,而两者相关系数值的下降,则可能同我省工业品整体竞争力落后于其他省产品有关。当前全国投资连续下降走势仍将对我省工业生产造成负面影响。
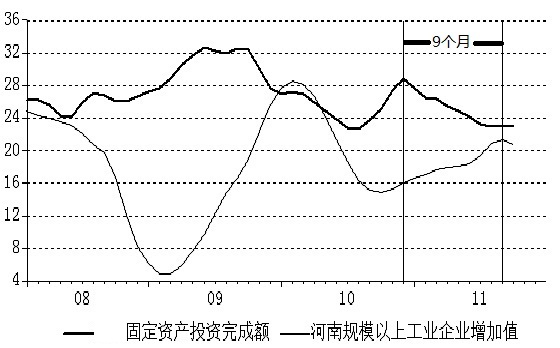
图3 全国固定资产投资、河南规模以上工业增加值平滑增长率领先滞后关系
另外从基钦周期(即存货周期)观点看,中短期内我省工业产出也将继续受到制造业企业调减原材料库存的压力。所谓存货周期指在订单数和采购经理基于预期的购进库存决策发生变化时,藉由企业原料库存变化引起上游产品生产的周期性波动。随着近年来计算机存货控制系统的广泛应用,工业部门的库存变化尤其是基础产品库存波动对需求的变化更趋敏感。我省工业产品初级品比重大,相应对全国制造业企业原材料库存波动变化也比较敏感。自5月份起,中国PMI指数原材料库存分指数已连续5个月处于50%以下的收缩区域内,经过季节调整的指数值变化更表明,全国制造业原材料库存的去库存化进程,在8月份一次短暂的减速后,再次延续了年初以来的下行走势(图4),这一情况也将会对河南工业生产造成不利影响。
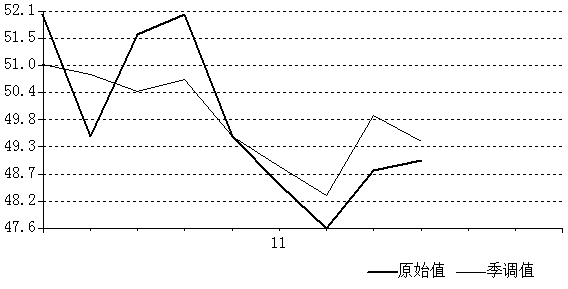
图4:2011年中国PMI原材料库存分指数波动情况
三、河南经济外部环境面临诸多长期困难
全球性的贸易、经济结构再平衡需要一个长期的过程。此次金融危机的根源,在于支撑美国等发达经济体高消费、低储蓄、高逆差经济结构运行的高杠杆率金融体系崩溃,从而令企业、居民负债激增,社会投资、消费陷入收缩停顿,相应为发达经济体提供资金、廉价日用消费品的中国等新兴经济体高储蓄、低消费、外向型的经济模式,也失去了运转所需的需求动力。这一世界范围内的再平衡过程无疑是一个深刻而重大的转变,危机发生至今世界各国结构调整的实践表明,这一过程绝非两三年可以完成,甚至可能需要10年左右的时间。
当前技术及理论进步难以产生大幅度提高劳动生产率的技术或制度创新。危机发生以来,世界各国曾将走出危机的希望放在绿色能源产业、低碳经济等概念上,但从实践看,这些产业的生产技术仍难以从效率上胜过传统技术和途径,更无法成为熊彼德创新理论中如“蒸汽机”、“流水线生产”那样的创新性技术或制度。由此也无法引发大规模的、为获取超额利润所进行的再生产投资。世界经济通过“创新”启动的可能,就目前情况而言无从谈起。
前期量化宽松政策的过度使用以及自身体制的问题,有可能令发达经济体进入“滞胀”阶段,中国等新兴经济体面临更大的输入性通胀和外需萎缩风险。本轮危机爆发初期,以美国为首的发达经济体试图通过实施低利率、量化宽松操作等措施为市场注入流动性,最终达到为企业提供低息资金,刺激再生产的目的。目前,美国已在维持基准利率0至0.25%水平上进行了两轮量化宽松政策和一次压低长期债券利率的“扭曲操作”,而其效果却并不明显。迄今为止,美国经济仅维持了极微弱的增长,消费、就业依然乏力。对中国出口拉动作用不断减少的同时,美元大幅竞争性贬值给我国造成越来越大的输入通胀压力。降息但未采取大规模量化宽松政策的欧盟方面,多个二线国家因为长期奉行高福利政策,财政收支间的赤字恶性膨胀,产生了无法按时偿付政府债券的主权债务危机。而欧盟多边协调的决策机制将长期制约市场对欧债问题解决的信心;同时救助资金规模的扩大无疑也将会增加欧盟国家债务,从而拖累欧洲经济复苏进程,降低欧盟对我国的进口需求。
结构调整背景下,中国经济进入增速相对放缓、物价相对较高的阶段。在开始应对本轮危机之初,我国宏观调控就确定了“调结构”、“稳增长”的两大基本目标。从政策实施效果看,通过财政和货币政策的配合,“稳增长”的政策目标在相对较短的时间内得以实现,我国经济也得以全面“复苏”;而“调结构”作为一项关系到社会、经济的系统性工程,其短期内的进展还未达到启动内需、带动全国经济由“复苏”进入“扩张”的程度。在输入性通胀和前期宽松流动性的共同作用下,当前全国物价已进入难以用“控需求”应对的成本推动阶段,物价水平将在一个较长时期内保持较高水平;而在内外需相对低落情况下,在结构调整要求下,在系统性风险最小化前提下,中国经济增速只能保持在8%左右的、相对较低的潜在增长率水平上。
四、继续加大“承接产业转移”系列政策措施实施力度
实践表明,在前三季度全国内外需持续走弱情况下,河南应对危机影响、保证经济稳定快速增长的主要支撑力量是“承接产业转移”。今年前9个月,全省实际利用外资67.9亿美元,同比增长56.1%,居中西部第一位;实际到位省外资金3012.8亿元,同比增长48.5%。以当前美元中行折算价粗略框算,前三季度我省引进资金总计为3443.4亿元,相当于同期全省固定资产投资总额的29.6%,可见承接产业转移对我省投资和经济增长的重要支撑作用。更为重要的是,承接产业转移日益成为我省提升产业结构、转变发展方式的主导性力量。近年来,随着富士康、娃哈哈、杉杉、奇瑞、格力等一批关联度高、辐射面广、带动能力强的各行业龙头型、基地型项目的成功引进,不仅提升了我省产业竞争力,而且通过吸引大批相关配套行业企业跟进,有效带动、促进了全省经济结构的调整、优化和升级。近期推出的《国务院关于支持河南省加快建设中原经济区的指导意见》(下称《指导意见》)提出,要将河南打造成为“承接产业转移示范区”。这一政策的出台,更为我省未来承接产业转移工作带来重大战略利好。
对河南而言,四季度以及未来的两到三年间,经济运行调控的各项工作都应围绕承接产业转移展开。概括而言,就是要用足用好《指导意见》等各方面国家优惠政策,抓住内陆各省承接产业转移的先机,将承接产业转移与自身产业结构调整、产业升级、“三化协调”、建设“中原经济区”等工作紧密结合在一起,在发展中实现产业结构升级、经济发展方式转变。只有如此,才可能真正摆脱危机影响,保证河南经济长期、稳定、快速发展,走出一条如日本、亚洲“四小龙”及沿海发达省份那样的社会经济全面嬗变、腾飞之路。
| 来源: | 附件: |